
Normas de prueba de estrés de la Reserva Federal: cómo la nueva transparencia reduce la volatilidad del capital en un 50%
We compile, generate and translate using Artificial Intelligence from the below given source. Macro Micro News is responsible for its editorial publication.
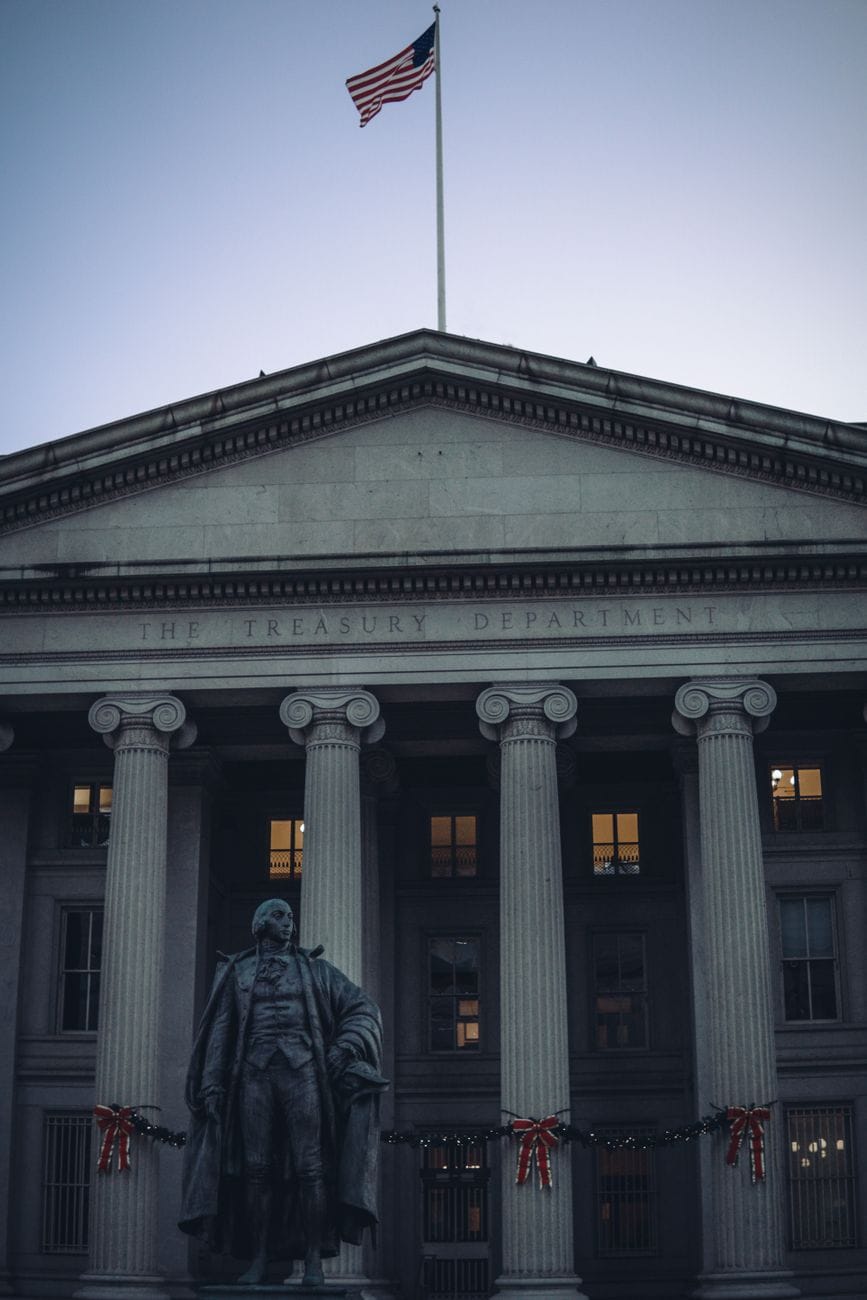
Washington, Estados Unidos, Fuente:
El Consejo de la Reserva Federal ha finalizado cambios significativos en su marco de pruebas de estrés supervisadas. Este paso marca un giro clave hacia una mayor transparencia y responsabilidad pública, al tiempo que reduce la volatilidad en los requisitos de capital para los grandes bancos. Anunciadas el 30 de septiembre de 2026, las normas finales reflejan en gran medida las propuestas presentadas en 2025. El objetivo es fortalecer la resistencia del sistema bancario estadounidense. También busca garantizar que las evaluaciones de riesgo sean detalladas y sensibles a las condiciones reales del mercado.
Las pruebas de estrés son un componente crítico del marco de capital regulatorio. Están diseñadas para asegurar que las instituciones financieras grandes mantengan reservas de capital suficientes. Esto les permite seguir prestando dinero a hogares y empresas incluso durante recesiones económicas severas. En diciembre de 2024, el Consejo anunció inicialmente su intención de modificar la prueba para mejorar la resistencia institucional. Michelle W. Bowman, vicepresidenta de Supervisión, destacó la importancia de esta evolución. Afirmó que la prueba de estrés es esencial dentro del marco de capital regulatorio. Los cambios de hoy preservan esa resistencia al asegurar que sea transparente, detallada y sensible al riesgo. El público tendrá ahora mayor certeza de que los riesgos asumidos por los bancos se reflejen adecuadamente en las pérdidas proyectadas y en sus requisitos de capital.
La primera de las dos normas finales introduce un nuevo requisito para la participación pública anual sobre los escenarios de prueba de estrés y los cambios materiales en los modelos. Esta medida mejora la responsabilidad pública al permitir que los interesados proporcionen comentarios sobre los escenarios hipotéticos utilizados para evaluar la salud bancaria. Además, la norma actualiza el marco que guía el diseño de los escenarios. Adopta también los modelos que se utilizarán en el ciclo de pruebas de estrés de 2027. Un ajuste notable afecta el calendario de las pruebas y el componente de choque de mercado global. Los bancos con carteras de negociación grandes enfrentarán ahora dos componentes de choque de mercado global anualmente. El Consejo utiliza el escenario que produce las mayores pérdidas para cada entidad al calcular los resultados. Esto garantiza una evaluación más conservadora y realista de posibles caídas del mercado.
La segunda norma final se centra en reducir la volatilidad interanual en los requisitos de capital. Obliga al Consejo a promediar los resultados de las dos pruebas de estrés supervisadas anuales más recientes para las entidades sujetas a la prueba en ambos años. Este mecanismo de promedio comenzará en 2028. Asegura que solo se utilicen modelos que incorporen la entrada pública en el cálculo. Juntos, estos cambios se proyecta que reduzcan la volatilidad en los requisitos de capital aproximadamente un 50 por ciento sin afectar materialmente los niveles agregados de capital. Esta estabilidad es crucial para los bancos que planifican inversiones a largo plazo y políticas de dividendos.
Además, el Consejo ha solicitado comentarios públicos sobre una propuesta para revisar el modelo de ingresos no financieros. Esta revisión busca capturar mejor las diferencias en los modelos de negocio de los bancos, especialmente en cuanto a la generación de ingresos por comisiones. Si se adoptan, estos ajustes reemplazarían el modelo actual que proyecta los ingresos por comisiones bajo situaciones de estrés. Esto ofrece una visión más matizada de las diversas operaciones bancarias. Los comentarios sobre esta propuesta deben presentarse dentro de los 60 días siguientes a su publicación en el Registro Federal. Estas actualizaciones integrales reflejan el compromiso continuo de la Reserva Federal con un entorno regulatorio robusto, transparente y justo. Este entorno apoya la estabilidad financiera mientras se adapta al panorama cambiante de las finanzas globales.
Related in Finance
Finance
La Reserva Federal multa a American Express: lo que esta medida contra el lavado de dinero significa para tu seguridad financiera
Washington, Estados Unidos, Fuente: La Junta de la Reserva Federal ha tomado medidas firmes contra American Express Company. La entidad señaló graves deficiencias en la capacidad del gigante financiero para detectar y reportar actividades sospechosas vinculadas al lavado de diner
Read More...
Finance
Minutos de la Fed de septiembre de 2026: Lo que el FOMC reveló sobre tu dinero
Washington, Estados Unidos. Fuente: El Comité Federal de Mercado Abierto publicó los minutos de su reunión del 15 y 16 de septiembre de 2026 el 7 de octubre de 2026. Estos documentos ofrecen un vistazo detallado a las condiciones económicas que moldearon las decisiones de polític
Read More...
Finance
Isabella Bank adquiere Grand River Commerce: qué significa esta operación en Michigan para la banca local
El Consejo de la Reserva Federal ha autorizado oficialmente a Isabella Bank Corporation para adquirir Grand River Commerce, Inc. y su filial, Grand River Bank. La aprobación se anunció el 5 de octubre de 2026. Este hecho marca una consolidación importante en el sector financiero
Read More...
Finance
Fleur Capital adquiere Simmesport State Bank: qué significa para la banca en Luisiana
Simmesport, Estados Unidos, Fuente: La Junta de la Reserva Federal aprobó oficialmente la adquisición de Simmesport State Bank por parte de Fleur Capital Corporation. Ambas instituciones tienen su sede en Simmesport, Luisiana. Esta operación representa una consolidación important
Read More...
Finance
15 grandes bancos superan la prueba de estrés crítica: qué significa esto para la estabilidad financiera
Washington, Estados Unidos, Fuente: La Corporación Federal de Seguro de Depósitos y la Junta de la Reserva Federal publicaron sus cartas de opinión más recientes el 29 de septiembre de 2026. Estos documentos analizan los planes de resolución presentados por 15 importantes entidad
Read More...
Finance
Fusión de Peoples Bancorp y Citizens National: Una expansión estratégica a través de las fronteras estatales
El Consejo de la Reserva Federal ha anunciado oficialmente la aprobación de una consolidación bancaria significativa. Este hecho marca un momento clave para las instituciones financieras regionales en Ohio y Kentucky. El 25 de septiembre de 2026, el organismo concedió el permiso
Read More...
Finance
Nuevas reglas de la Reserva Federal sobre stablecoins: lo que significa la Ley GENIUS para tu billetera digital
Washington, Estados Unidos, Fuente: La Reserva Federal ha dado un paso importante para integrar los activos digitales en el sistema financiero tradicional. Con la publicación de dos nuevas propuestas bajo el marco de la Ley GENIUS, busca opiniones públicas sobre cómo regular las
Read More...
Finance
La Fed sube al 4%: Qué significa este aumento de tasas para tu bolsillo y la economía
El Comité Federal de Mercado Abierto dio un paso firme para anclar las expectativas de inflación a largo plazo. El 16 de septiembre de 2026, el FOMC anunció un incremento de 25 puntos básicos en la tasa de fondos federales. La nueva banda objetivo se sitúa ahora entre el 3,75% y
Read More...
Finance
Nuevo marco federal para la gestión de riesgos de terceros: lo que deben saber bancos y cooperativas de crédito
El panorama de la supervisión financiera está cambiando. El 11 de septiembre de 2026, cuatro importantes agencias federales anunciaron una solicitud conjunta de comentarios públicos sobre una propuesta de directrices para la gestión de riesgos con terceros. Estas agencias son la
Read More...
Finance
Bancos comunitarios: explicación del nuevo ciclo de inspección de 18 meses y el límite de activos de 6.000 millones de dólares
El panorama de la banca comunitaria está cambiando para aliviar la carga del cumplimiento normativo. Tres agencias federales clave han unido fuerzas para publicar una regla final intermedia que amplía la elegibilidad para ciclos de inspección extendidos. Esta medida beneficia a i
Read More...