
फेडरल रिजर्व की तनाव परीक्षण नीतियां: नई पारदर्शिता ने पूंजी अस्थिरता को आधा कर दिया
We compile, generate and translate using Artificial Intelligence from the below given source. Macro Micro News is responsible for its editorial publication.
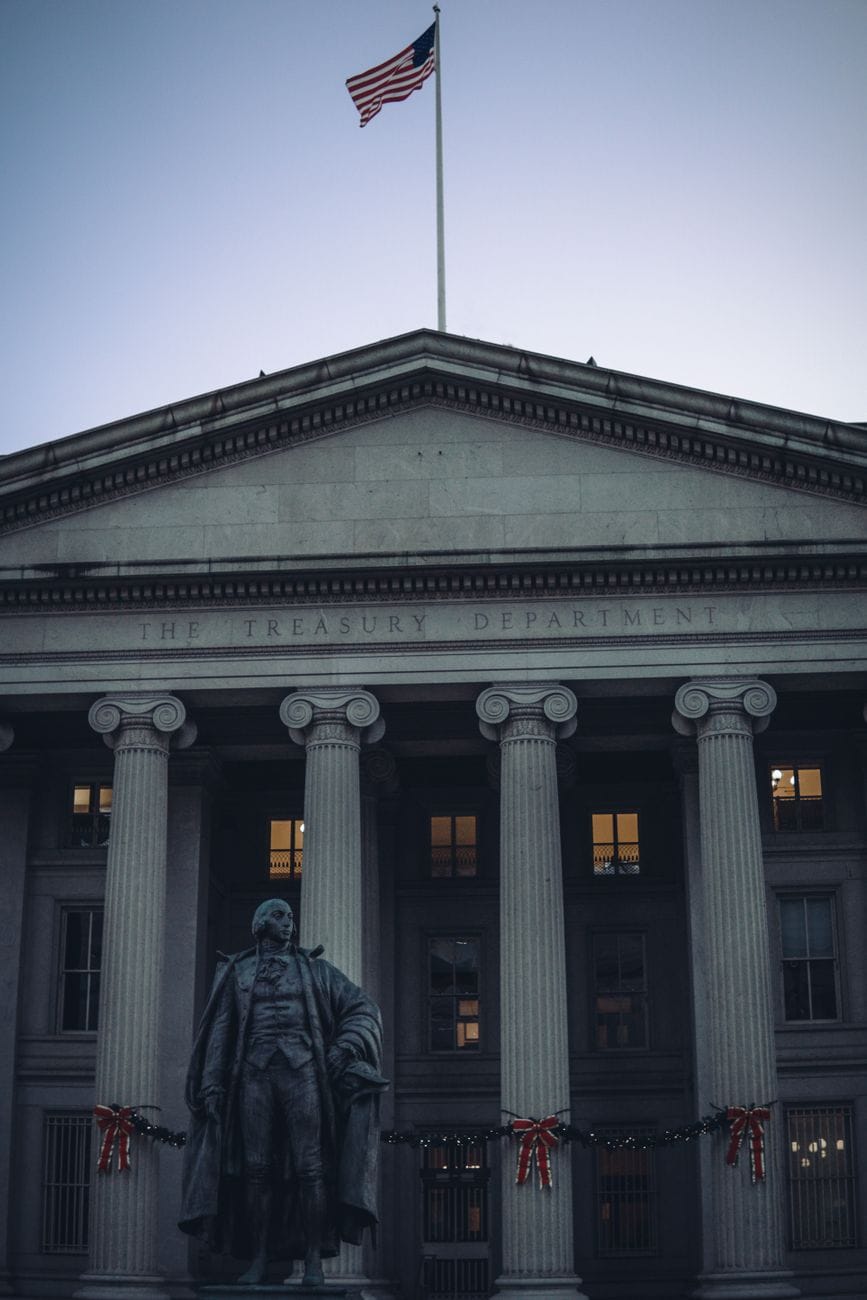
वाशिंगटन, संयुक्त राज्य अमेरिका। फेडरल रिजर्व बोर्ड ने अपने पर्यवेक्षणात्मक तनाव परीक्षण ढांचे में महत्वपूर्ण बदलावों को आधिकारिक रूप से अंतिम रूप दे दिया है। यह कदम अधिक पारदर्शिता और जनता के प्रति जवाबदेगी की ओर एक निर्णायक मोड़ है। साथ ही इससे बड़ी बैंकों की पूंजी आवश्यकताओं में उतार-चढ़ाव कम होगा। 30 सितंबर 2026 को घोषित इन अंतिम नियमों का मुख्य उद्देश्य अमेरिकी बैंकिंग प्रणाली की मजबूती को बढ़ाना है। साथ ही जोखिम मूल्यांकन को विस्तृत और वास्तविक बाजार स्थितियों के अनुकूल बनाना भी इसका लक्ष्य है।
तनाव परीक्षण नियामक पूंजी ढांचे का एक महत्वपूर्ण हिस्सा हैं। इनका डिजाइन इस तरह किया गया है कि सुनिश्चित हो सके बड़े वित्तीय संस्थान पर्याप्त पूंजी सुरक्षा बनाए रखें। इससे वे कठिन आर्थिक मंदी के दौरान भी घरों और व्यवसायों को ऋण देने में सक्षम रहेंगे। बोर्ड ने दिसंबर 2024 में संस्थागत सहनशीलता में सुधार के लिए परीक्षण में बदलाव की इच्छा जाहिर की थी। पर्यवेक्षण के लिए उप अध्यक्ष मिशेल डब्ल्यू. बौमैन ने इस विकास के महत्व पर जोर दिया। उनका कहना था कि तनाव परीक्षण नियामक पूंजी ढांचे का अभिन्न अंग है। आज किए गए बदलाव इसकी सहनशीलता को बनाए रखते हैं। ये परिवर्तन इसे पारदर्शी, विस्तृत और जोखिम-संवेदनशील बनाते हैं। अब जनता को यह अधिक आश्वस्त करने मिलेगा कि बैंक द्वारा उठाए गए जोखिमों को उनके तनाव परीक्षण के नुकसान और पूंजी आवश्यकताओं में उचित रूप से दर्शाया जाएगा।
दो अंतिम नियमों में से पहला नियम तनाव परीक्षण परिदृश्यों और महत्वपूर्ण मॉडल बदलावों पर वार्षिक सार्वजनिक इनपुट की नई आवश्यकता को परिभाषित करता है। इससे बैंकों की स्वास्थ्य स्थिति का आकलन करने वाले कल्पित परिदृश्यों पर हितधारकों की राय मांगने का मार्ग खुलता है। इससे जनता के प्रति जवाबदेगी में सुधार होता है। साथ ही इस नियम ने परिदृश्य डिजाइन को निर्देशित करने वाले ढांचे को अपडेट किया है। यह 2027 के तनाव परीक्षण चक्र के लिए उपयोग किए जाने वाले मॉडलों को भी अपनाता है। कैलेंडर और वैश्विक बाजार झटके के घटक में एक उल्लेखनीय बदलाव हुआ है। बड़े ट्रेडिंग बुक्स वाले बैंकों को अब सालाना दो वैश्विक बाजार झटके घटकों का सामना करना होगा। बोर्ड प्रत्येक कंपनी के लिए सबसे बड़े नुकसान उत्पन्न करने वाले परिदृश्य का उपयोग करके परिणामों की गणना करता है। इससे संभावित बाजार मंदी के मूल्यांकन को अधिक सावधानीपूर्वक और यथार्थवादी बनाया जाता है।
दूसरा अंतिम नियम पूंजी आवश्यकताओं में वर्ष-दर-वर्ष उतार-चढ़ाव को कम करने पर केंद्रित है। यह नियम बताता है कि बोर्ड उन कंपनियों के लिए जिन्होंने दोनों वर्षों में परीक्षण का सामना किया है, पिछले दो वार्षिक पर्यवेक्षणात्मक तनाव परीक्षणों के परिणामों का औसत लेगा। यह औसत तंत्र 2028 से लागू होगा। गणना में केवल उन मॉडलों का उपयोग किया जाएगा जिसमें सार्वजनिक इनपुट शामिल है। ये सभी बदलाव मिलकर पूंजी आवश्यकताओं में उतार-चढ़ाव को लगभग 50 प्रतिशत तक कम करने की उम्मीद है। इससे कुल पूंजी स्तर पर कोई बड़ा असर नहीं पड़ेगा। दीर्घकालिक निवेश और लाभांश नीतियों की योजना बनाने वाले बैंकों के लिए यह स्थिरता अत्यंत महत्वपूर्ण है।
इसके अलावा बोर्ड ने गैर-ब्यायी आय मॉडल में संशोधन संबंधी प्रस्ताव पर सार्वजनिक टिप्पणी मांगी है। इस संशोधन का उद्देश्य बैंकों के व्यापार मॉडल में अंतर को बेहतर ढंग से समझना है। विशेष रूप से शुल्क आय उत्पन्न करने के तरीकों को देखते हुए यह जरूरी है। यदि इसे अपनाया जाता है तो यह वर्तमान मॉडल की जगह लेगा जो तनाव के दौरान शुल्क आय की भविष्यवाणी करता है। यह विविध बैंकिंग संचालनों का अधिक सूक्ष्म दृष्टिकोण प्रदान करता है। फेडरल रजिस्टर में प्रकाशन के 60 दिनों के भीतर इस प्रस्ताव पर टिप्पणी जमा करनी होगी। ये व्यापक अपडेट फेडरल रिजर्व की निरंतर प्रतिबद्धता को दर्शाते हैं। वे एक मजबूत, पारदर्शी और निष्पक्ष नियामक वातावरण का समर्थन करते हैं। यह वातावरण वित्तीय स्थिरता को बनाए रखता है और वैश्विक वित्त के बदलते स्वरूप के अनुकूल होता है।
Related in Finance
Finance
फेडरल रिजर्व ने अमेरिकन एक्सप्रेस पर लगाई जुर्माना: AML एन्फोर्समेंट का आपकी वित्तीय सुरक्षा पर क्या असर
वॉशिंगटन, संयुक्त राज्य अमेरिका। फेडरल रिजर्व बोर्ड ने अमेरिकन एक्सप्रेस कंपनी के खिलाफ कड़ी कार्रवाई की है। रिपोर्ट्स में कहा गया है कि पेमेंट गायत ने धोखाधड़ी और मनी लॉन्ड्रिंग से जुड़े शंकास्पद गतिविधियों को पकड़ने और रिपोर्ट करने में गंभीर कमियां दिखाई हैं। यह कदम बड़ी वित्ती
Read More...
Finance
फेड मिनट्स सितंबर 2026: FOMC ने आपके पैसे के बारे में क्या खुलासा किया
अमेरिका के वाशिंगटन डीसी से प्रकाशित। फेडरल ओपन मार्केट कमीटी (FOMC) ने 7 अक्टूबर 2026 को 15 और 16 सितंबर 2026 की अपनी बैठक की मिनट्स जारी कीं। इन दस्तावेजों में नीति निर्णयों को आकार देने वाली आर्थिक स्थितियों का विस्तृत विश्लेषण मिलता है। ये अमेरिका के मौद्रिक रास्ते पर महत्वपू
Read More...
Finance
इज़ाबेला बैंक ने ग्रेट रिवर कॉमर्स को खरीदा। मिशिगन के इस सौदे का स्थानीय बैंकिंग पर क्या असर होगा
अमेरिका के ग्रेटविले शहर में फेडरल रिजर्व बोर्ड ने आधिकारिक तौर पर इज़ाबेला बैंक कॉर्पोरेशन को ग्रेट रिवर कॉमर्स इंक्रॉपरेटेड और इसके उपसंस्थान ग्रेट रिवर बैंक को अधिग्रहित करने की अनुमति दे दी है। पांच अक्टूबर दो हज़ार छब्बीस को इसकी घोषणा की गई थी। यह मंजूरी मिशिगन के वित्तीय क
Read More...
Finance
फ्लोर कैपिटल ने सिमेस्पोर्ट स्टेट बैंक को खरीदा। लुइसियाना में बैंकिंग के लिए इसका क्या मतलब है।
अमेरिका के फेडरल रिजर्व बोर्ड ने आधिकारिक तौर पर फ्लोर कैपिटल कॉर्पोरेशन को सिमेस्पोर्ट स्टेट बैंक का अधिग्रहण करने की मंजूरी दे दी है। दोनों संस्थान लुइसियाना के सिमेस्पोर्ट शहर से जुड़े हुए हैं। यह कदम राज्य के क्षेत्रीय बैंकिंग क्षेत्र में एक महत्वपूर्ण एकीकरण दर्शाता है। यह घ
Read More...
Finance
15 बड़ी बैंकों ने तनाव परीक्षण में सफलता हासिल की। इसका मतलब वित्तीय स्थिरता के लिए क्या है
वॉशिंगटन, संयुक्त राज्य अमेरिका, स्रोत: फेडरल डिपॉजिट इन्श्योरेंस कॉर्पोरेशन और फेडरल रिजर्व बोर्ड ने 29 सितंबर 2026 को अपनी नवीनतम प्रतिक्रिया पत्र जारी किए हैं। इन दस्तावेजों में 15 प्रमुख बैंकिंग संगठनों के समाधान योजनाओं का उल्लेख है। समीक्षा उन संस्थाओं पर केंद्रित थी जिनके
Read More...
Finance
पीपल्स बैंकॉर्प और सिटिजन नेशनल का विलय: राज्यों की सीमाओं को पार करते हुए रणनीतिक विस्तार
फेडरल रिजर्व बोर्ड ने आधिकारिक तौर पर एक बड़ी बैंकिंग एकीकरण की मंजूरी दी है। यह ओहियो और केंटकी क्षेत्र में क्षेत्रीय वित्तीय संस्थानों के लिए एक महत्वपूर्ण मोड़ साबित हो रहा है। 25 सितंबर 2026 को बोर्ड ने ओहियो के मैरिएटा स्थित पीपल्स बैंकॉर्प इंक. और केंटकी के पेन्टस्विल स्थित
Read More...
Finance
Fed के नए स्टेबलकॉइन नियम: GENIUS Act का आपकी डिजिटल वॉलेट पर क्या असर होगा
अमेरिकी संघीय रिज़र्व ने डिजिटल संपत्तियों को मुख्य धारा की वित्तीय प्रणाली में लाने की दिशा में एक बड़ा कदम उठाया है। GENIUS Act फ्रेमवर्क के तहत दो नई प्रस्ताव जारी करके, वे भुगतान स्टेबलकॉयन के नियमन पर जनता की राय मांग रहे हैं। यह कदम इस बात की ओर इशारा करता है कि क्रिप्टोकरे
Read More...
Finance
BancFirst और Spirit BankCorp: फेडरल रिजर्व की मंजूरी का ओक्लाहोमा बैंकिंग पर क्या असर
अमेरिका के ओक्लाहोमा सिटी में स्थित फेडरल रिजर्व बोर्ड ने राज्यों में एक बड़ी बैंकिंग विलय को आधिकारिक तौर पर मंजूरी दी है। यह क्षेत्रीय वित्तीय सेवाओं के लिए एक महत्वपूर्ण मोड़ साबित हुआ है। 22 सितंबर 2026 को बोर्ड ने ओक्लाहोमा सिटी स्थित बैंकफर्स्ट कॉर्पोरेशन की अर्जी स्वीकार क
Read More...
Finance
फेडरल रिजर्व ने SNB Bancshares पर कार्रवाई समाप्त की। इसका क्षेत्रीय बैंकों पर क्या असर होगा
अमेरिका के यूफाउला शहर में स्थित SNB Bancshares, Inc. और उसकी सहायक कंपनी Bank of Eufaula के खिलाफ फेडरल रिजर्व बोर्ड ने अपनी प्रवर्तन कार्रवाई आधिकारिक तौर पर समाप्त कर दी है। यह विकास 18 सितंबर 2026 को पुष्टि किया गया। यह क्षेत्रीय वित्तीय संस्था के लिए एक महत्वपूर्ण मील का पत्
Read More...
Finance
ब्याज दर 4% पर: यह बढ़ोतरी आपके बजट और अर्थव्यवस्था के लिए क्या मतलब रखती है
वाशिंगटन, संयुक्त राज्य अमेरिका, स्रोत: फेडरल ओपन मार्केट कमेटी (FOMC) ने दीर्घकालिक महंगाई की उम्मीदों को स्थिर करने के लिए एक निर्णायक कदम उठाया है। 16 सितंबर 2026 को FOMC ने फेडरल फंड्स दर में 25 बेसिस पॉइंट की वृद्धि की घोषणा की। नई टारगेट रेंज अब 3.75% से 4.00% तक हो गई है।
Read More...