
Правила стресс-тестирования ФРС: новая прозрачность снижает волатильность капитала на 50%
We compile, generate and translate using Artificial Intelligence from the below given source. Macro Micro News is responsible for its editorial publication.
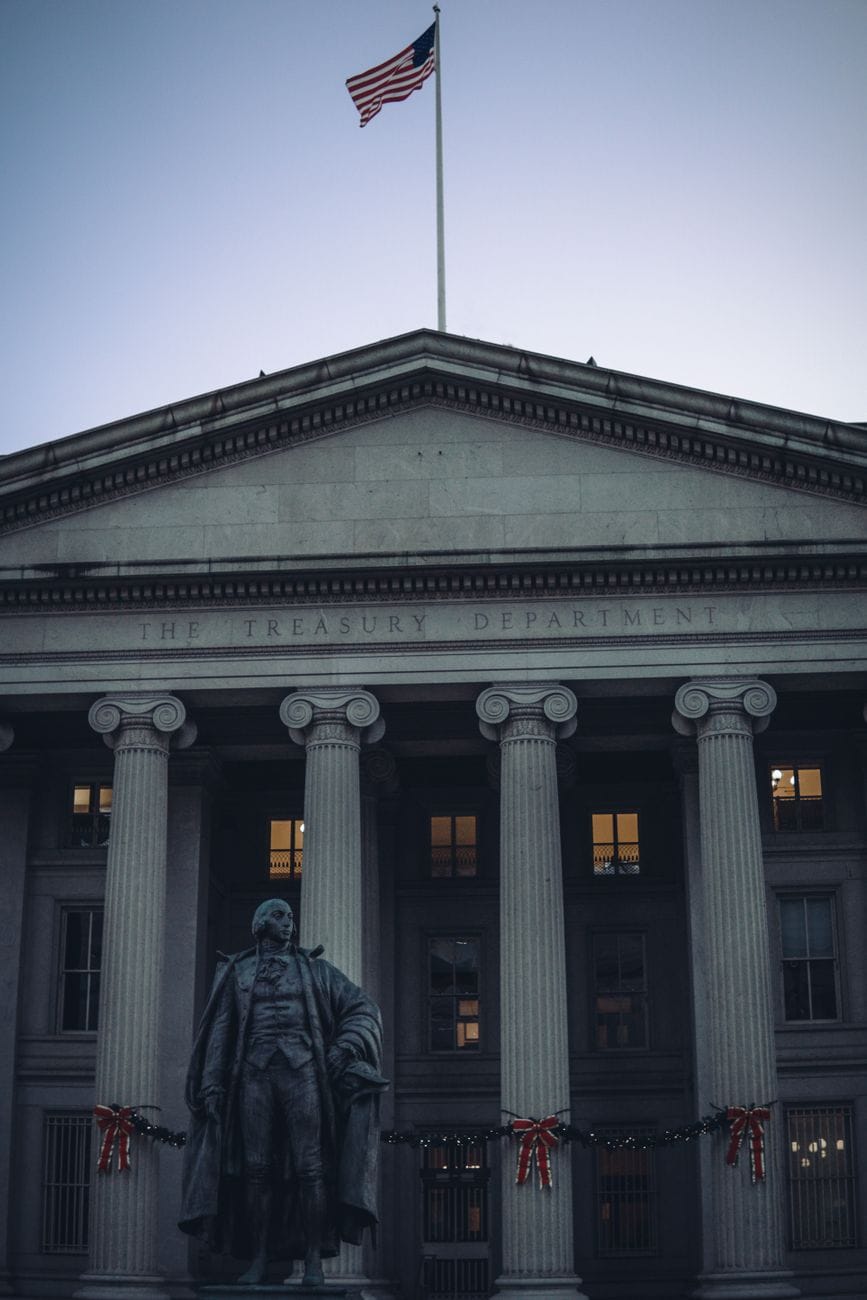
Совет управляющих Федеральной резервной системы США окончательно утвердил значительные изменения в рамках надзорного стресс-тестирования. Это решение знаменует важный поворот к большей прозрачности и общественной подотчетности. Одновременно оно уменьшает колебания требований к капиталу для крупных банков. Правила, опубликованные 30 сентября 2026 года, в основном повторяют предложения, внесенные в 2025 году. Цель реформы заключается в укреплении устойчивости банковской системы США. При этом оценки рисков становятся более детальными и учитывают реальную ситуацию на рынках.
Стресс-тестирование является ключевым элементом нормативного регулирования капитала. Его задача — убедиться, что крупные финансовые организации сохраняют достаточные буферы капитала. Это позволяет им продолжать кредитование домохозяйств и бизнеса даже в период глубоких экономических спадов. В декабре 2024 года Совет объявил о намерении изменить тест для повышения устойчивости институтов. Зампредседателя по надзору Мишель У. Боумен подчеркнула важность этих изменений. Она отметила, что стресс-тестирование неотъемлемо от системы регулирования капитала. Новые правила сохраняют эффективность теста за счет его прозрачности, детализации и чувствительности к рискам. Теперь общественность может быть уверена, что риски, принимаемые банками, адекватно отражаются в потерях по стресс-сценариям и требованиях к капиталу.
Первое из двух окончательных правил вводит обязательное ежегодное публичное обсуждение сценариев стресс-тестирования и существенных изменений в моделях. Этот шаг повышает подотчетность перед обществом. Стейкхолдеры смогут давать обратную связь по гипотетическим сценариям, используемым для оценки здоровья банков. Правило также обновляет рамки проектирования сценариев и утверждает модели для цикла стресс-тестирования 2027 года. Заметным изменением стал пересмотр календаря тестов и компонента глобального рыночного шока. Банки с крупными торговыми портфелями теперь будут подвергаться воздействию двух компонентов глобального рыночного шока ежегодно. Совет использует сценарий, приводящий к максимальным потерям для каждой фирмы, для расчета результатов. Это обеспечивает более консервативную и реалистичную оценку потенциальных рыночных спадов.
Второе окончательное правило направлено на снижение годовой волатильности требований к капиталу. Оно обязывает Совет усреднять результаты двух последних ежегодных надзорных стресс-тестов для организаций, прошедших тест в оба года. Механизм усреднения начнет действовать в 2028 году. Он гарантирует, что при расчете используются только модели, учитывающие общественное мнение. Эти изменения, как ожидается, снизят волатильность требований к капиталу примерно на 50 процентов без существенного влияния на совокупный уровень капитала. Такая стабильность критически важна для банков при планировании долгосрочных инвестиций и дивидендной политики.
Совет также запросил комментарии по предложению пересмотреть модель нетто-процентного дохода. Эта правка призвана лучше учитывать различия в бизнес-моделях банков, особенно в части генерации комиссионных доходов. Если предложение будет принято, эти корректировки заменят текущую модель, которая прогнозирует комиссионные доходы в условиях стресса. Это даст более нюансированное представление о разнообразии банковских операций. Комментарии по этому предложению необходимо направить в течение 60 дней после публикации в Федеральном реестре. Эти комплексные обновления отражают постоянное стремление ФРС создать надежную, прозрачную и справедливую регуляторную среду. Она поддерживает финансовую стабильность и адаптируется к меняющемуся ландшабду мировой финансовой системы.
Related in Finance
Finance
Штраф ФРС для American Express: что означает это усиление контроля за противодействием отмыванию денег для вашей финансовой безопасности
Федеральная резервная система США приняла решительные меры против компании American Express. Регулятор выявил серьезные недостатки в системе выявления и отчетности о подозрительных операциях, связанных с отмыванием денег. Это решение подчеркивает растущее внимание властей к соблю
Read More...
Finance
Протоколы ФРС за сентябрь 2026 года: что комитет FOMC рассказал о ваших финансах
Комитет по открытым рынкам Федерального резерва опубликовал протокол заседания, прошедшего 15 и 16 сентября 2026 года. Документ вышел в свет 7 октября 2026 года. В нем подробно описаны экономические условия, повлиявшие на принятие решений. Материалы дают важное представление о мо
Read More...
Finance
Банк Isabella покупает Grand River Commerce: что означает эта сделка для банковского сектора Мичигана
Совет управляющих Федеральной резервной системы официально одобрил приобретение корпорацией Isabella Bank Corporation компании Grand River Commerce, Inc. и ее дочерней структуры — банка Grand River Bank. Сделка была анонсирована 5 октября 2026 года. Это событие стало важным шагом
Read More...
Finance
Fleur Capital покупает Simmesport State Bank: что это значит для банковского сектора Луизианы
Совет управляющих Федеральной резервной системы официально разрешил Fleur Capital Corporation приобрести Simmesport State Bank. Обе организации базируются в Симмеспорте, штат Луизиана. Сделка стала важным шагом в консолидации регионального банковского сектора штата. О ней сообщил
Read More...
Finance
15 крупнейших банков прошли стресс-тест: что это значит для финансовой стабильности
Федеральное управление страхования вкладов (FDIC) и Совет управляющих Федеральной резервной системы США опубликовали свои заключительные письма от 29 сентября 2026 года. В этих документах рассматриваются планы ликвидации 15 крупных банковских организаций. Проверка охватила учрежд
Read More...
Finance
Слияние Peoples Bancorp и Citizens National: стратегическое расширение за пределы штатов
Совет управляющих Федеральной резервной системы официально одобрил крупную банковскую консолидацию. Это событие стало поворотным моментом для региональных финансовых учреждений в Огайо и Кентукки. 25 сентября 2026 года регулятор дал разрешение Peoples Bancorp Inc. со штаб-квартир
Read More...
Finance
Новые правила ФРС по стейблкоинам: что означает закон GENIUS для вашего цифрового кошелька
Федеральная резервная система США сделала важный шаг на пути к интеграции цифровых активов в основную финансовую систему. В рамках закона GENIUS ФРС опубликовала два новых проекта предложений и запросила общественное мнение о регулировании платежных стейблкоинов. Этот шаг показыв
Read More...
Finance
BancFirst и Spirit BankCorp: что означает одобрение Федерального резерва для банковского сектора Оклахомы
Совет Управляющих Федеральной резервной системы официально одобрил крупную банковскую сделку в штате Оклахома. Это событие стало поворотным моментом для регионального финансового рынка. Во вторник, 22 сентября 2026 года, регулятор утвердил заявку BancFirst Corporation со штаб-ква
Read More...
Finance
Федеральная резервная система подняла ставку до 4%: что это значит для вашего кошелька и экономики
Комитет по открытым рынкам Федеральной резервной системы принял решительные меры, чтобы закрепить долгосрочные ожидания по инфляции. 16 сентября 2026 года FOMC объявил о повышении целевой ставки по федеральным фондам на 25 базисных пунктов. Новый диапазон составил от 3,75% до 4,0
Read More...
Finance
Новая федеральная рамочная программа управления рисками третьих сторон: что должны знать банки и кредитные союзы уже сейчас
Финансовый надзор переживает очередные изменения. 11 сентября 2026 года четыре крупных федеральных агентства, включая FDIC, Совет Федеральной резервной системы, NCUA и OCC, объявили о совместном запросе публичных комментариев по предложенным рекомендациям в области управления рис
Read More...